首页>> 深天成评述|离婚后保单分割的裁判逻辑——基于四份生效判决的实务梳理

深天成评述|离婚后保单分割的裁判逻辑——基于四份生效判决的实务梳理

保险兼具风险保障与资产配置双重功能。在人身保险领域,具有储蓄、投资属性的年金保险、分红保险、万能保险等险种,在合同存续期间形成独立的保单现金价值。然而,相较于房产、存款、车辆等显性财产,保单在离婚财产分割中极易被忽视。其原因有三:

其一,保单不具有日常感知性,投保行为不公示、不登记,配偶一方往往不知对方投保事实;

第二,现金价值的数额随缴费期、投资账户净值动态变化,非专业人士难以即时评估;

第三,离婚实务中,当事人与裁判者多聚焦于高价值显性财产,保单常游离于分割清单之外。

由此产生的问题是:离婚时未处理的保单,其财产利益是否随离婚而归于消灭?权利人能否在离婚后另行主张?主张时应以何种基准计算补偿数额?

本文以四份生效判决为基础,结合《民法典》及相关司法解释、会议纪要的规定,对离婚后保单分割的裁判逻辑展开体系化梳理。


一、法律依据:保单在法律上算什么

(一)保单现金价值的财产属性

保单现金价值,系投保人缴纳保费后,在保险期间内形成的、归属于投保人的储蓄性权益,在不同的法律关系层面,具有以下两种属性:

其一,财产属性。

 现金价值是保费积累形成的现实利益,具有确定的金钱数额,可由投保人通过退保、保单贷款、减额缴清等方式支配。

第二,夫妻共同财产属性。 

依据《民法典》第一千零六十二条第一款,婚姻关系存续期间所得的生产、经营、投资等收益属于夫妻共同财产。以夫妻共同财产缴纳保费形成的保单现金价值,其对应权益应认定为夫妻共同财产。这也与最高人民法院《第八次全国法院民事商事审判工作会议(民事部分)纪要》(下称“八民会纪要”)第4条“婚姻关系存续期间以夫妻共同财产投保……保险单现金价值部分应按照夫妻共同财产处理”的口径一致。

(二)人身属性保险金的例外

需要分清的是,并非一切保险利益均属共同财产。八民会纪要第5条明确:婚姻关系存续期间,夫妻一方作为被保险人依据意外伤害保险合同、健康保险合同获得的具有人身性质的保险金,宜认定为个人财产。理由是,这类保险金指向疾病治疗、康复、生存保障等特定用途,人身专属性强;《民法典》第一千零六十三条第二项亦将“一方因受到人身损害获得的赔偿或者补偿”列为个人财产。同理,社会保险中的医疗保险、生育保险、工伤保险因人身属性极强,离婚时原则上不作分割。

(三)离婚后再分割的法律依据

《最高人民法院关于适用〈中华人民共和国民法典〉婚姻家庭编的解释(一)》(下称“婚姻家庭编解释(一)”)第八十三条规定:“离婚后,一方以尚有夫妻共同财产未处理为由向人民法院起诉请求分割的,经审查该财产确属离婚时未涉及的夫妻共同财产,人民法院应当依法予以分割。”这是这类诉讼最直接的依据。

同时,《民法典》第一千零九十二条规定,夫妻一方隐藏、转移、变卖、毁损、挥霍夫妻共同财产,或伪造夫妻共同债务企图侵占另一方财产的,离婚分割时对该方可以少分或者不分;离婚后另一方发现上述行为的,可以向法院起诉请求再次分割。该条对隐瞒保单、规避分割的行为规定了不利后果。


二、不同投保结构下的分割规则

保单怎么分,首先看投保人、被保险人、受益人分别是谁,以及保费从哪来。实务中可以按下面几种情况分别判断:

(一)投保人与被保险人为同一人

此为八民会纪要第四条直接规制的典型情形:离婚时处于保险期内,投保人不愿意继续投保的,保险人退还的保险单现金价值部分按夫妻共同财产处理;投保人选择继续投保的,应向另一方支付保险单现金价值的一半。道理在于:不管保单继续还是退保,投保人手里的现金价值都应该平分,区别只在于以什么方式支付——退保则分割退保金,续保则补偿对方一半现金价值。

(二)夫妻一方为另一方投保

投保人与被保险人不一致时,合同的效力取决于订立时投保人对被保险人是否具有保险利益(《保险法》第十二条第一款、第三十一条第三款)。夫妻关系属于第三十一条第一款第二项的法定情形,且被保险人本人在投保时已经同意,因此离婚并不影响合同效力。

真正的问题不在效力,而在谁掌握这张保单。投保人是交费义务人,也是退保权的行使人。离婚后若仍由前配偶担任投保人,其可随时退保取走现金价值;前配偶也没有义务继续交费。因此实务中的做法有两种:

一是变更投保人。 由被保险人一方变更为投保人,并对离婚时点已形成的现金价值向对方补偿一半。投保人变更属于合同主体变更,须经保险人同意,通常要求原投保人、新投保人、被保险人三方签字。

二是协商退保。 退保金按夫妻共同财产分割。

(三)为子女投保

以子女为被保险人的保单,司法实践主流观点认为系父母对子女的赠与,保单利益最终归属于子女,离婚时不再作为夫妻共同财产分割。但该规则在具体案例中,可能会有以下两项重要例外:

其一,知情同意前提。 若一方以共同财产为子女投保而配偶并不知情,投保行为可能被认定为擅自处分夫妻共同财产,配偶可主张分割。

第二,投资理财功能例外。 具有显著投资理财功能的保单(如年金险、分红险、万能险),其现金价值的积累本质是家庭资产的配置方式,与对子女的纯粹赠与存在区别。法院在个案中可能认定其现金价值仍属夫妻共同财产而予以分割(详见后文案例一)。

(四)为父母或案外第三人投保

双方均知情且无特别约定的,一般认定为对父母的赡养支出或对第三人的赠与,不予分割;反之,若一方隐瞒配偶、以共同财产为父母或他人大额投保,则可能构成《民法典》第一千零九十二条规定的“隐藏、转移夫妻共同财产”,分割时可对该方少分或不分。实践中,此类支出也可能因数额合理而被认定为履行赡养义务,故裁判结果取决于举证充分程度与支出合理性审查。


三、离婚后保单分割的裁判逻辑

案例一:

前案“暂不具备分割条件,条件成就后可再诉——按缴费比例分割【(2025)鲁0302民初3453号,山东省淄博市淄川区人民法院。】

【案例事实】 

孙某甲与陈某于2017年协议离婚。婚内陈某以共同财产为自己及儿子孙某乙投保九份理财型保险。2022年孙某甲首次起诉,法院认为案涉保单均未终止、解除、退保,“暂时无法合理分割”,告知其可待条件成就时另行主张。此后孙某甲发现陈某多次从保单账户提取款项,遂于2025年再次起诉,请求分割九份保单的现金价值、生存金、红利及已提取款项合计505281元。

【裁判要点】

1. 程序层面:前案仅认定“暂不具备分割条件”而未作实体处理,本案重新起诉不构成重复诉讼。

2. 分割基准:对投保人、被保险人均为陈某的保单,法院采纳婚内缴费占比分割法——应分得权益=权益总额×(婚内缴费次数÷总缴费次数)÷2。

3. 为子女投保的定性:被保险人为孙某乙的两份保单虽具投资理财功能,法院仍认定其现金价值源于夫妻共同财产,孙某甲有权分割;但依保险合同约定,生存金归被保险人所有,孙某甲仅能主张现金价值及红利份额。

4. 判决结果:陈某向孙某甲支付各类补偿款合计82169.05元。


案例二:

离婚协议未涉及的保单,离婚后按现金价值/已缴保费二分处理 【(2020)粤01民终63号,广东省广州市中级人民法院。】

【案例事实】

伍某与杨某2017年协议离婚,离婚协议仅约定两套房产与债务,未涉及保单、存款、公积金。2018年伍某起诉请求分割杨某名下五份保险及银行存款、公积金。

【裁判要点】

1. 离婚协议未约定“各自名下财产归各自所有”,仅凭房产分配的不均衡不足以推断未涉及财产已作安排,未处理的共同财产仍按平分原则处理。

2. 四份已缴清保费的保单,按离婚时现金价值的一半补偿对方(359707.10元)。

3. 未缴清的保单,按离婚时已缴保费的一半返还(19182.50元)。

4. 银行账户资金有进有出、未见大额异常支出,不认定转移财产,仅按离婚时账户余额分割。


案例三:

隐瞒保单构成隐匿财产,离婚后分割适用少分规则【(2020)粤01民终23843号,广东省广州市中级人民法院。】

【案例事实】

何某与黄某2016年经判决离婚。婚内黄某以共同财产投保境外MAX人寿保险一份(离婚时点现金价值换算人民币29000元)。离婚诉讼中黄某否认该保险存在,致该财产未在离婚案中处理。何某知悉后另案起诉分割。

【裁判要点】

1. 黄某在离婚案中否认案涉保险存在,致使该财产未获查清处理,构成隐匿夫妻共同财产,应适用少分规则。二审酌定何某分得现金价值的60%(17400元)。

2. 何某为追查该保险支出的网页公证费、翻译费1210元,因系黄某不如实申报财产所致,由黄某负担。

3. 境外保险公司承保的保单,同样属于夫妻共同财产,分割规则与境内保单一致,关键在于查明婚内投保及缴费事实。


案例四:

离婚协议约定一方续保,不当然免除现金价值分割——擅自退保须返还 【(2024)粤0103民初11315号,广东省广州市荔湾区人民法院】

【案例事实】 

刘某凡与张某2021年协议离婚,约定案涉保单(投保人张某、被保险人刘某凡)“被保人为男方的,由男方独自承担每年投保费用”。离婚时保单现金价值10998.33元。2023年,张某未经男方同意申请退保,领取退保金18878元。

【裁判要点】

1. 离婚协议约定男方承担续期保费,视为男方选择继续投保,男方应向女方支付离婚时现金价值的一半(10998.33÷2=5,499.17元)。

2. 女方擅自退保领取的18878元,系保单退保时的现金价值,应返还男方。

3. 两相折抵,张某应返还13378.83元。


四、基于上述案例的问题梳理

(一)分割基准:现金价值抑或已缴保费?

从上述案例来看,实践中形成了一条规则:以现金价值为原则,已缴保费为例外——已缴清保费的保单,以离婚时点的现金价值为分割基准;未缴清保费的保单,以离婚时已缴保费为基准。

(二)分割比例:平分以及例外情形

保单现金价值属夫妻共同财产,分割以平分为原则。案例二即为标准处理:已缴清保费的按离婚时现金价值、未缴清的按离婚时已缴保费,各补偿一半,法院未作增减。

案例一采用的婚内缴费占比法,公式为应分得权益=权益总额×(婚内缴费期数÷总缴费期数)÷2。该公式包含两个层次:前段比例划定共同财产范围,剔除非婚内缴费对应的权益;÷2即为平分。

平分的例外有二。其一,一方隐藏、转移、变卖、毁损、挥霍共同财产的,依《民法典》第一千零九十二条可少分或不分——案例三中隐匿境外保单的一方仅保留40%,另一方分得60%。其二,依第一千零八十七条照顾子女、女方及无过错方权益,可作适当倾斜,实务中多与前者叠加适用。

(三)为子女投保的财产性质:赠与抑或共同财产?

这是裁判分歧最集中的领域。主流观点认为,为子女投保系父母的赠与行为,保单利益归属于子女,不纳入夫妻共同财产分割。但案例一表明存有例外的可能,具有投资理财功能的保单可能被突破赠与定性,法院以现金价值源于共同财产为由支持分割,仅依合同约定将生存金保留给被保险人。


五、实务建议

1.离婚协议中明确保单处理:

逐项列明保单号、投保人、被保险人、险种、现金价值及归属,并载明“双方确认无其他未分割的共同财产”,防范事后争议。

2. 变更受益人:

离婚后应及时将原配偶指定为受益人的保单变更为子女、父母或本人,避免身份关系变化导致受益人指定被认定无效。

3. 审慎对待“续保义务”条款:

约定一方承担续期保费的,应同时明确离婚时点现金价值的分割安排,避免协议歧义引发二次诉讼。

4. 把握时效:

离婚后发现对方隐藏保单的,应在发现之日起三年内主张再次分割(民法典第一千零九十二条)。

律师介绍
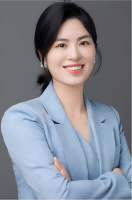
单律师(1).png

单新凤律师,中国人民大学民商法硕士,现任广东深天成律师事务所党支部书记、高级合伙人。曾任职于世界 500 强上市公司,自2010年加入深天成,深耕金融保险、民商事争议解决与婚姻家事法律领域。执业期间,代理近千宗诉讼案件,擅长处理疑难法律纠纷,以专业方案高效化解客户核心诉求,具备深厚的法律理论功底与丰富的实务经验。单新凤律师始终秉持严谨务实、勤勉尽责的执业理念,坚持以客户利益为中心,凭借专业扎实的业务能力、细致高效的服务态度,为客户提供全方位、高品质的法律服务,广受客户信赖与业界认可,曾荣获“深圳市律师协会优秀女律师称号”。
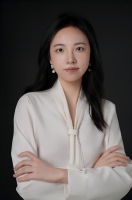

钟玉芸形象照(1)(1).jpg

钟玉芸律师,浙江工商大学经济法学硕士,现任广东深天成律师事务所专职律师。

执业以来,钟玉芸律师已经办百余件民商事纠纷案件,在争议解决领域积累了丰富的实战经验。其专注领域包括:金融借款合同纠纷、保险理赔争议、不良资产清收与处置、公司治理与合规风控等。

得益于对大量复杂案件的精研与把控,钟玉芸律师不仅具备扎实的法学理论功底,更形成了从实务出发、精准解决争议的专业视角,致力于为客户提供高效、可行的法律服务方案。


声明:本文基于公开裁判文书及现行有效法律规定撰写,仅供法律研究与实务参考,不构成针对任何具体案件的法律意见。
宣传底图(个人)-新.png

广东深成天律师事务所 版权所有 © 1994-2023